Pusula ve Tera Fonlarında Para İadesi ve Tasfiye: Bireysel ve Kurumsal Yatırımcıların Hukuki Seçenekleri
İlk yayın: 18 Eylül 2026 · Son güncelleme: 5 Ekim 2026. Bu güncellemede SPK’nın 1 ve 4 Ekim 2026 tarihli duyuruları işlendi: ara ödemede 1 milyon TL sınırının her bir fon için ayrı ayrı uygulanacağı, isteğe bağlı iade hesapları, A1 Capital/Bulls/Pardus fonlarında tasfiye sırası ve YTM düzenlemesine ilişkin açıklama. Bir önceki güncellemede 30.09.2026 tarih ve 64/1775 sayılı ara ödeme kararı işlenmişti (3. bölüm). Bir önceki güncellemede, 28 Eylül 2026 tarihli basın duyurusu uyarınca 17 Eylül’de TEFAS’a iletilen talimatların iptal edildiği ve sahiplerine pay sahipliği oranında ödeme yapılacağı işlenmiş; daha öncekilerde tasfiye süresinin altı aya uzatılması ve yatırımcıların yapabileceklerine ilişkin 5. bölüm eklenmişti. Süreç devam ettiğinden yazı, yeni SPK, KAP ve banka duyurularına göre güncellenmeye devam edecektir.
Bir yatırım fonunda satış talimatının yerine getirilmemesi, yatırımın değer kaybetmesi ve fonun tasfiyeye alınması aynı hukuki sorun değildir. Paranın geri alınması için önce neyin talep edildiği belirlenmelidir: tasfiye payının ödenmesi, gerçekleşmeyen iade talimatından doğan alacağın doğru kaydedilmesi veya hukuka aykırı bir işlem nedeniyle uğranılan zararın tazmini. Bu yollar bazı dosyalarda birlikte değerlendirilebilir; ancak aynı zarar iki kez tahsil edilemez.
Pusula, Tera veya diğer ilgili fonlarda yatırımı bulunan kişinin ilk sorusu yalnızca “Kime dava açabilirim?” olmamalıdır. “Hangi fonda, hangi sıfatla, hangi tarihli kayıt üzerinden ne kadar hak sahibiyim; bu hakkı hangi muhataptan, hangi usulle talep edebilirim?” sorusu daha doğru bir başlangıçtır. Bu yazı, hem gerçek kişilere hem şirketlere bu değerlendirme için bir yol haritası sunar. Belirli bir yatırımcıya ödeme yapılacağına veya dava kazanılacağına dair garanti içermez.
1. Hangi fonlar bakımından ne karar verildi?
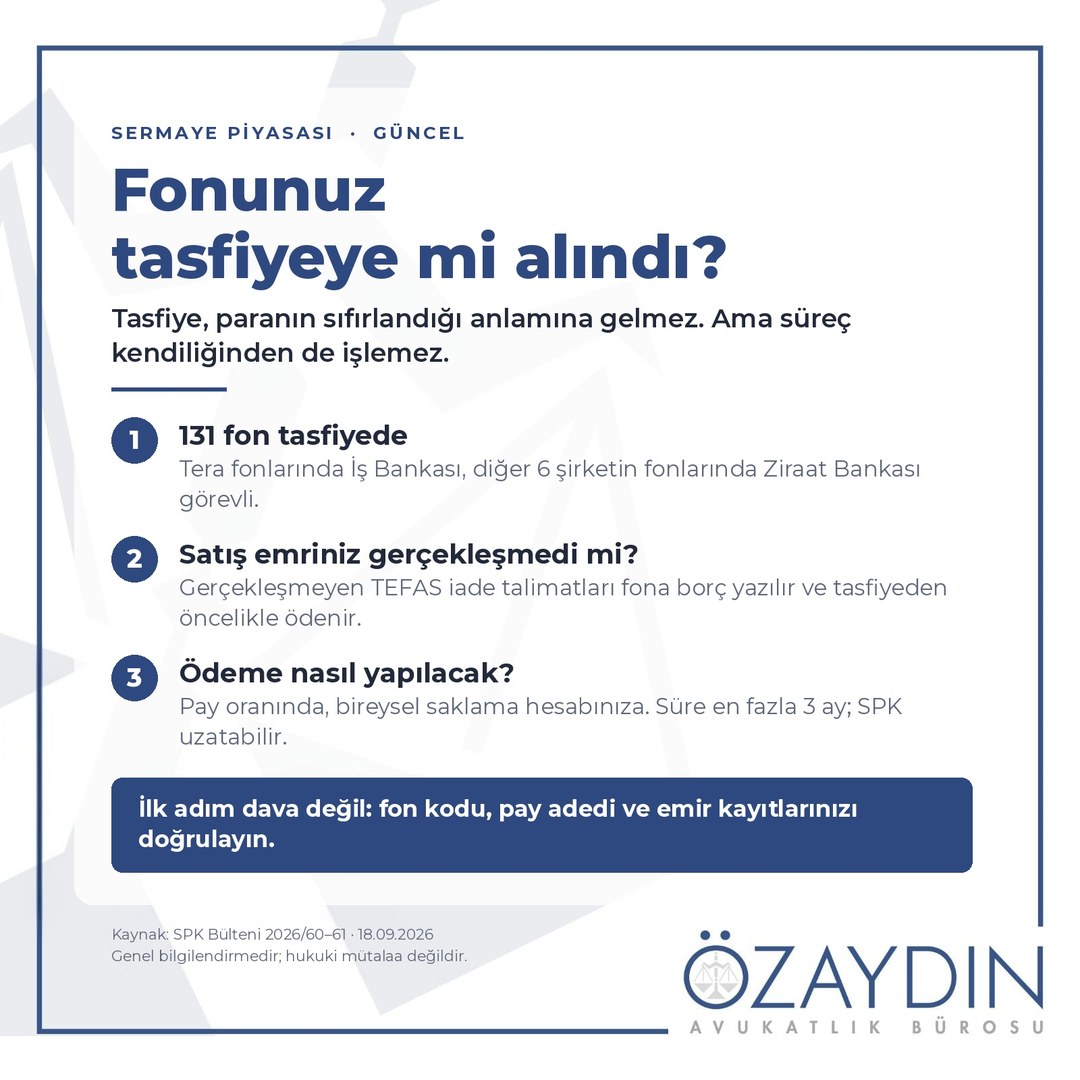
SPK’nın 17 Eylül 2026 tarihli 2026/60 sayılı bülteni; Tera, Pusula, Hedef, Atlas, A1, Pardus ve Bulls portföy yönetim şirketlerinin kurduğu ve TEFAS’ta işlem gören fonlar için alım-satım kapatılması tedbirini ve ekli listedeki fonların tasfiyesini duyurdu. İlk listede 130 fon yer alıyordu. Aynı tarihli 2026/61 sayılı bülten, 17.09.2026 tarih ve 57/1707 sayılı Kurul kararıyla verilen tasfiye kararını ve 57/1708 sayılı kararla belirlenen tasfiye usul ve esaslarını duyurdu; liste de 131 fon olarak güncellendi. Kamuya yansıyan bilgilere göre bu fonların 6’sı Tera Portföy’e, 125’i diğer altı şirkete aittir. Kişinin sahip olduğu ürünün tam unvanı ve kodu güncel listeyle eşleştirilmelidir.
Bu kararları “Türkiye’deki bütün fonlar battı”, “her portföy şirketi iflas etti” veya “devlet yatırım anaparasını üstlendi” şeklinde okumak doğru değildir. İşleme kapatma, fon tasfiyesi, şirketin faaliyet iznine ilişkin tedbir ve şirket iflası birbirinden farklıdır. Bu yazının tarihi itibarıyla açıklanan bültenler esas olarak fonlara ilişkindir; portföy yönetim şirketlerinin iflası veya faaliyet izinlerinin iptali yönünde bir karar içermemektedir. Buna karşılık SPK’nın 2026/67 sayılı bülteninde, Tera Yatırım Menkul Değerler A.Ş.’nin sermaye piyasası faaliyetlerinin 30.09.2026 tarihinde geçici olarak durdurulduğu ve bazı kişilerin lisanslarının iptal edildiği yer almaktadır. Bu, fon tasfiyesinden ayrı bir tedbirdir; ancak işlemini bu kuruluş üzerinden yapmış yatırımcılar bakımından başvuru yollarını etkileyebilir (bkz. 6. bölüm). Yalnızca marka adıyla değil, fonun tam unvanı, kodu, kurucusu ve ilgili karar üzerinden inceleme yapılmalıdır. Aynı grubun şirket hisselerine yatırım yapmak da o grubun yönettiği bir fonun katılma payına sahip olmakla aynı değildir.
KAP, Kamuyu Aydınlatma Platformu; MKK, Merkezi Kayıt Kuruluşu; TEFAS, Türkiye Elektronik Fon Alım Satım Platformu’dur. Dosyada bu sistemlerdeki resmi kayıtlar ve açıklamalar, sosyal medya anlatımlarından ayrı tutulmalıdır.
2. Para neden fon içinde kalabilir?
Ekonomik açıdan bir fonun açıklanan değeri ile hemen ödeyebileceği nakit aynı şey değildir. Portföyün önemli bölümü alıcısı sınırlı varlıklarda bulunuyorsa, yoğun iade talepleri karşısında hızlı satış fiyatı düşürebilir. Değerleme, yoğunlaşma, karşı taraf ve likidite riskleri birbirini etkileyebilir. Bu, mekanizmayı açıklayan genel bir değerlendirmedir; belirli bir fon bakımından kusur veya suç tespiti değildir.
SPK, 18 Eylül 2026 tarihli açıklamasında 28 Ağustos 2026’da yayımlanan rehber değişikliklerinin hazırlık sürecini aktardı. Açıklamada, özellikle 2025’in son çeyreğinden itibaren bazı serbest ve para piyasası fonlarında ekonomik temellerle açıklanamayan fiyat hareketleri, düşük fiili dolaşımlı paylar üzerinden değer oluşumu ve ilişkili taraflar arasında teminatsız borçlanma gibi risklere ilişkin gözlemlere yer verildi. Bu düzenleyici açıklama belirli bir yöneticiyi isim vererek suçlayan veya kesinleşmiş bir mahkûmiyet niteliği taşıyan bir karar değildir. Ayrıca rehberde uyum için geçiş süreleri öngörülmüştür; bu süreler bütün fonlar için tek bir zorunlu satış tarihine indirgenmemelidir.
Hukuki inceleme şu ayrımı yapar: Zarar olağan piyasa riskinden mi kaynaklandı; yoksa yanlış bilgilendirme, fon belgelerine aykırı yönetim, hatalı değerleme, işlem veya saklama yükümlülüğünün ihlali gibi ayrıca ispatlanabilecek bir nedene mi dayanıyor? Piyasa kaybı tek başına otomatik tazminat hakkı anlamına gelmez.
3. Tasfiyede ödeme süreci nasıl işleyecek?
2026/61 sayılı bültenin (A/1) maddesine göre Tera Portföy fonlarında Türkiye İş Bankası A.Ş., A1, Atlas, Bulls, Hedef, Pardus ve Pusula portföy yönetim şirketlerinin ilgili fonlarında T.C. Ziraat Bankası A.Ş. portföy saklayıcısı ve tasfiye sürecini yürütmekle yetkili banka olarak görevlendirildi. Fon portföyündeki finansal varlıklar Takasbank nezdinde ilgili bankaların hesapları altında izlenecektir. Görevlendirme, bankanın fonun eski borç ve zararlarını kendi malvarlığından ödemeyi garanti ettiği anlamına gelmez.
Çerçevede, tedavüldeki katılma payları ile yatırımcıların bireysel saklama hesaplarındaki payların, bu paylar üzerindeki rehin, haciz ve tedbirlerin ve gerçekleşmemiş emirlerin MKK ile ilgili bankalar arasında iki iş günü içinde (A/2); fonun repo, ters repo, mevduat, katılma hesabı, kredi ve benzeri işlemlerden doğan borç, alacak ve gider mutabakatlarının ise en geç on iş günü içinde tamamlanması öngörülüyor. Bunlar yatırımcıya iki veya on günde ödeme garantisi değildir. Varlıkların nakde çevrilmesi, kayıt mutabakatı ve dağıtım birbirinden farklı aşamalardır.
Bankalar varlıkları yatırımcı menfaati, piyasa derinliği ve likidite koşullarını gözeterek nakde dönüştürür. Elde edilen tutarlar, bankaların belirleyeceği ödeme planı doğrultusunda, yatırımcıların mutabakatı tamamlanmış bireysel saklama hesaplarına katılma payı sahipliği oranında aktarılır. Saklama hesabının bankaya devrinden itibaren fon yönetim ücreti tasfiyeyi yürüten banka adına tahakkuk ettirilmeye; izahnameye uygun diğer giderler de tasfiye süresince işlemeye devam eder. Bu kalemler yatırımcıya dağıtılacak net tutarı etkiler.
Bültenin (A/8) maddesi, fon malvarlığının tasfiyesinin tasfiye duyuru tarihinden itibaren en fazla üç aylık sürenin bitimini izleyen ilk iş gününde tamamlanmasını öngörüyordu. SPK, 20.09.2026 tarih ve 59/1710 sayılı kararıyla bu süreyi altı aya çıkardı; 21 Eylül 2026’da yapılan duyuruya göre maddenin diğer hükümleri aynen geçerlidir. Altı ay bir üst sınırdır; tasfiye daha önce tamamlanabileceği gibi SPK süreyi yeniden değerlendirebilir. Başlangıç bakımından ilgili fonun KAP’taki tasfiye duyurusu önemlidir. “Herkes parasını altı ayda eksiksiz alacak” veya bütün fonlar için aynı kesin takvim tarihi sonucu çıkarılamaz. Bu yazı tek tek fonların KAP duyuru tarihlerini veya ödeme planlarını doğrulamamaktadır.
Ara ödeme kararı (30.09.2026). SPK’nın 2026/67 sayılı bülteninde yer alan 30.09.2026 tarih ve 64/1775 sayılı kararıyla, Tera, Pusula, Atlas ve Hedef portföy yönetim şirketlerinin kurucusu olduğu fonların tasfiyesinde ara ödeme yapılması öngörüldü. Karara göre her yatırımcının ara ödemesine esas tutar, ödeme tarihindeki net yatırım tutarı 1 milyon TL’nin altında olan yatırımcılar için bu tutarın tamamı, 1 milyon TL ve üzerinde olan yatırımcılar için ise en fazla 1 milyon TL olacaktır. SPK’nın 1 Ekim 2026 tarihli duyurusuna göre bu sınır, her bir yatırımcıya her bir fon için ayrı ayrı uygulanır; birden fazla tasfiye fonunda payı bulunan yatırımcı her fon için ayrı ara ödeme alabilir. Net yatırım tutarları MKK tarafından hesaplanacak, uygulamaya para piyasası fonlarından başlanacaktır. Ara ödeme karşılığında katılma payı iadesi yapılmaz; iade işlemleri nihai tasfiye ödemelerinde gerçekleştirilir. Aynı bültendeki 64/1770 sayılı kararda ise A1 Capital, Bulls ve Pardus fonları bakımından tasfiye sırasına ilişkin esaslar düzenlenmiş olup bu fonlar için ara ödeme öngörülmemiştir. SPK’nın 1 Ekim 2026 tarihli ayrı duyurusuna göre bu üç şirketin fonlarında tasfiye, unvanında “para piyasası” ibaresi bulunan fonlardan başlanarak ve yatırımcı sayısı en fazla olandan en aza doğru yürütülecektir.
Ara ödeme, zararın karşılandığı veya tasfiyenin sonuçlandığı anlamına gelmez; nihai dağıtımdan mahsup edilecek bir ön ödemedir. Kararda belirli bir ödeme tarihi yer almamakta, ödemelerin ivedilikle yapılması öngörülmektedir. Ara ödeme için yatırımcının ayrıca başvurması gerekmez; ödeme, mutabakatı tamamlanmış kayıtlar üzerinden yapılır. Bu nedenle fonu aldığınız kuruluştaki hesap ve iletişim bilgilerinizin güncel olması önem taşır.
İsteğe bağlı iade hesapları (01.10.2026). SPK, tasfiye kapsamındaki her fon için TMSF adına Birleşik Fon Bankası nezdinde “isteğe bağlı iade hesabı” açıldığını duyurdu. Bu hesaplar, tasfiye öncesinde katılma payı satışından ya da ilgili şirketlerin borsada işlem gören paylarının alım satımından yüksek kazanç elde edenlerin bu tutarları gönüllü olarak iade edebilmesi içindir. Yatırılan tutarlar yalnızca ilgili fonun tasfiye malvarlığına dahil edilir, başka bir fona aktarılamaz ve katılma payı sahiplerine ödeme yapılmak üzere tasfiyeyi yürüten bankalara devredilebilir. Dağıtılacak tutarı artırabilecek bir mekanizmadır; buna karşılık erken satış yapmış bir yatırımcı bakımından iade kararı, ceza ve vergi sonuçları birlikte değerlendirilmesi gereken ayrı bir konudur ve tek başına bir yükümlülük doğurduğu anlamına gelmez.
4. Satış emri verdim ama ödeme yapılmadı: durumum farklı mı?
Dosyanın en önemli ayrımlarından biri budur. 2026/61 sayılı bültenin (A/6) maddesi, TEFAS üzerinden verilen ancak gerçekleşmeyen iade talimatları karşılığında oluşan tutarların fon hesabına borç kaydedilmesini ve tasfiyeden elde edilen nakitten öncelikle bu borçların ödenmesini düzenler. Bunun yatırımcının talimatına nasıl uygulanacağı, resmi emir ve mutabakat kayıtları üzerinden belirlenmelidir.
Bu ayrım, SPK’nın 28 Eylül 2026 tarihli basın duyurusuyla önemli ölçüde netleşti. Duyuruya göre yalnızca 16 Eylül 2026 tarihinde ve öncesinde TEFAS’a iletilen alım-satım talimatları, işlem valörlerinde platformun olağan işleyişine dahil edilmiştir. 17 Eylül 2026 tarihinde TEFAS’a iletilen talimatlar ise 57/1707 sayılı Kurul kararının gereğini yerine getirmek amacıyla iptal edilmiş olup, bu talimatların sahiplerine tasfiye bakiyesinden, fondaki katılma payı sahipliği oranında ödeme yapılacaktır. Duyuru ayrıca, 16 Eylül ve öncesinde iletilmekle birlikte fon temerrüdü veya fiyat açıklanmaması nedeniyle gerçekleştirilemeyen talimatların da tasfiye kapsamında olduğunu belirtmektedir.
Bu duyurunun pratik sonucu şudur: 17 Eylül’de emir vermiş olmak, idari açıklama düzeyinde bir öncelik sağlamamaktadır; bu emirlerin sahipleri pay sahipliği oranında dağıtıma katılmaktadır. 16 Eylül ve öncesinde verilip fon temerrüdü ya da fiyat açıklanmaması nedeniyle gerçekleşmeyen talimatların, bültenin (A/6) maddesindeki öncelikli borç kaydına mı gireceği yoksa genel dağıtıma mı tabi olacağı ise duyuruda açıkça belirtilmemiştir; bu nokta, emrin tarihine göre ayrı ayrı değerlendirilmelidir. Ekranda “bekliyor” yazması tek başına belirli tutarda öncelikli alacağı kanıtlamaz.
İnceleme için emir numarası, iletim ve kabul zamanı, varsa iptal/değişiklik geçmişi, fiyatlama günü, valör tarihi, gerçekleşme durumu ve borç kaydı istenir. Yalnızca pay tutan yatırımcı ile ödenmemiş iade alacağı kaydedilen yatırımcının hukuki durumu aynı kabul edilmemelidir. Buna karşılık erken talimat vermek de bütün ihtilaflardan bağımsız, sınırsız bir tahsil garantisi yaratmaz.
TEFAS dışında başka bankadan veya doğrudan kurucudan işlem yaparak yasağı aşmak da öngörülen bir yol değildir; bülten, TEFAS’ta işleme kapatılan fonlarda TEFAS dışı dağıtım kanalları üzerinden de alım ve iade talimatı gerçekleştirilemeyeceğini açıkça belirtir.
5. Şimdi ne yapmalıyım? Emirlerin ve payların belgelenmesi
Fonu aldığınız banka veya aracı kuruma gönderebileceğiniz doldurulabilir dilekçe örneğini ve kısa kontrol listesini indirebilirsiniz: PDF olarak indir. Düzenlenebilir Word sürümü için Instagram hesabımıza (@ozaydinavukatlik) “DİLEKÇE” yazabilirsiniz. Belge genel bilgilendirme amaçlıdır.
Tasfiye sürecinde paranın ödenmesi için yatırımcının kural olarak ayrıca bir başvuru yapması öngörülmemiştir. Bülten, pay kayıtlarının ve gerçekleşmemiş emirlerin MKK ile bankalar arasında mutabakata bağlanmasını (A/2), ödemelerin de mutabakatı yapılmış bireysel saklama hesaplarına pay sahipliği oranında aktarılmasını düzenler. Bununla birlikte kayıtların doğruluğunu kontrol etmek ve ileride doğabilecek bir uyuşmazlıkta elinizde delil bulunması için şimdiden bazı adımlar atmak yararlıdır.
Karar öncesinde verilen satış emirleri ne olacak?
Belirleyici olan, emrin hangi tarihte iletildiğidir. SPK’nın 28 Eylül 2026 tarihli duyurusuna göre yalnızca 16 Eylül 2026 ve öncesinde iletilen talimatlar işlem valörlerinde olağan işleyişe dahil edilmiştir. 17 Eylül 2026’da iletilen talimatlar iptal edilmiş olup sahiplerine tasfiye bakiyesinden pay sahipliği oranında ödeme yapılacaktır. 16 Eylül ve öncesinde iletilip fon temerrüdü veya fiyat açıklanmaması nedeniyle gerçekleşmeyen talimatlar da tasfiye kapsamındadır; bunların bültenin (A/6) maddesindeki öncelikli borç kaydına girip girmeyeceği duyuruda açıkça belirtilmemiştir. Emrinizin hangi grupta yer aldığı; emrin iletildiği tarih ve saat, fonun türü, valör tarihi ve emrin durumu birlikte incelenerek belirlenir.
Emirleri belgelemek gerekli mi?
Resmi kayıtlar MKK, TEFAS ve emri ileten kuruluş nezdinde tutulur; ödemeler bu kayıtlara göre yapılır. Yine de kendi arşivinizi oluşturmanız önerilir:
- Emrin iletildiği kanaldaki emir listesi veya dekontu: emir numarası, iletim tarihi ve saati, fon kodu, pay adedi veya tutar, valör tarihi ve emrin durumu,
- 17 Eylül 2026 tarihine ve sonrasına ait hesap ekstresi ve portföy dökümü,
- Emirle ilgili SMS, e-posta ve uygulama bildirimleri.
Mobil uygulama ve internet şubesi ekranları değişebileceği ya da emirler listeden kaldırılabileceği için bu kayıtları gecikmeden indirmeniz yerinde olur.
Aracı kurum veya bankadan yazı almak gerekir mi?
Zorunlu değildir; ödeme süreci resmi kayıtlar üzerinden işler. Ancak ekranda gördüğünüz bilgilerde tereddüt varsa veya verdiğiniz emir görünmüyorsa, fonu aldığınız kuruluştan yazılı teyit istemek yararlıdır. Talebinizi tarihi ispatlanabilir bir yolla (kurumun resmi e-posta adresi, internet şubesi mesajı, KEP veya dilekçe) iletin; 17 Eylül 2026 itibarıyla pay adedinizi, gerçekleşmemiş iade talimatlarınızı ve bunların mutabakata nasıl yansıtıldığını sorun. Kuruluşların müşteri emir ve işlem kayıtlarını saklama yükümlülüğü bulunduğundan bu bilgileri istemek olağan bir taleptir.
Fonda kalan paylar için ayrıca belge gerekir mi?
Fonda kalan paylar için ayrı bir başvuru öngörülmemiştir; ödeme, mutabakatı yapılmış pay adedi üzerinden yapılır. Ekranda görünen TL karşılığı ödenecek tutarı göstermez; dağıtılacak tutar, varlıkların satışından elde edilecek nakde ve fonun borç ve giderlerine bağlıdır. Yine de 17 Eylül 2026 tarihli pay adedinizi ve son açıklanan fon fiyatını gösteren bir döküm saklamanız, ileride yapılacak hesaplama ve olası talepler için yararlıdır.
Satış emri vermediyseniz: ne olacak, nereye başvurmalısınız?
17 Eylül 2026’dan önce satış (iade) emri vermemiş, yani yalnızca fonda pay tutan yatırımcılar tasfiyenin dışında kalmaz; pay sahipliğiniz devam eder. Bültene göre tasfiyeden elde edilen nakitten önce gerçekleşmemiş TEFAS iade talimatlarından doğan borçlar ödenir (A/6); fonun diğer borç ve giderleri de dağıtılacak net tutarı etkiler. Kalan tutar, mutabakatı yapılmış bireysel saklama hesaplarına pay sahipliği oranında aktarılır. Emir vermemiş olmak bir hak kaybı değildir; ancak öncelikli borç olarak kaydedilen iade talimatlarından sonra gelinir ve alınacak tutar varlıkların satışından elde edilecek nakde bağlıdır. SPK’nın 28 Eylül 2026 tarihli duyurusu, 17 Eylül’de iletilen talimatların iptal edildiğini ve sahiplerine pay sahipliği oranında ödeme yapılacağını belirttiğinden, öncelikli grubun kapsamı bu duyuruyla daralmış görünmektedir.
Bu aşamada yeni bir satış emri vermek de mümkün değildir: TEFAS’ta işlem kapatılmıştır ve bülten TEFAS dışı dağıtım kanallarından da iade talimatı gerçekleştirilemeyeceğini belirtir. Ödemeyi almak için ayrıca bir yere başvurmanız gerekmez. Bununla birlikte haklarınızı korumak için şu adımlar yararlıdır:
- Kaydınızı sabitleyin: 17 Eylül 2026 tarihli pay adedinizi gösteren portföy dökümünü ve e-Devlet/MKK ekranını tarih ve saatiyle saklayın.
- Fonu aldığınız banka veya aracı kurumdan belge isteyin: Hesap hareketleri, sözleşmeler, müşteri sınıflandırmanız (nitelikli yatırımcı kaydı ve dayanağı), uygunluk/yerindelik testleri, işlem tarihindeki izahname ve varsa satış görüşmesine ait kayıtlar. Kuruluş cevap vermez veya eksik cevap verirse 6698 sayılı KVKK’nın 11. maddesi kapsamında veri sahibi başvurusu da yapılabilir.
- Tasfiye bankasından teyit alın: Tera fonlarında Türkiye İş Bankası’ndan, diğer altı şirketin fonlarında T.C. Ziraat Bankası’ndan pay kaydınızın mutabakata doğru yansıtıldığını ve ödeme planına ilişkin bilgiyi yazılı olarak isteyebilirsiniz.
- Somut bir ihlal varsa ayrıca değerlendirin: Serbest fonun size nitelikli yatırımcı olmadığınız hâlde satılması, risklerin anlatılmaması veya yanıltıcı bilgi verilmesi gibi belgelenebilir bir durum varsa SPK’ya belgeli şikâyet ve tazminat yolları gündeme gelir. Yürütülen ceza soruşturmasına şikâyetçi olarak katılma, delillerin korunması için ihtarname ve tazminat talebi gibi adımlar zamanaşımı ve ispat bakımından risk taşıdığından avukatla birlikte planlanmalıdır. İhtarname zamanaşımını kesmez; bu nedenle süre takibi ayrıca yapılmalıdır.
Satış emri vermemiş yatırımcılar için bu adımlara ilişkin yol haritasını ve dilekçe örneklerini isteyenlerle paylaşıyoruz; Instagram hesabımıza (@ozaydinavukatlik) “EMİR VERMEDİM” yazabilirsiniz. Belgeler genel bilgilendirme amaçlıdır ve somut dosyaya göre uyarlanmalıdır.
Emriniz iptal edildiyse
SPK’nın 28 Eylül 2026 tarihli basın duyurusuna göre 17 Eylül 2026 tarihinde TEFAS’a iletilen talimatlar, 57/1707 sayılı Kurul kararının gereğini yerine getirmek amacıyla iptal edilmiştir ve bu talimatların sahiplerine tasfiye bakiyesinden, fondaki katılma payı sahipliği oranında ödeme yapılacaktır. Buradan çıkan sonuç açıktır: 17 Eylül’de emir verip emri iptal edilen yatırımcı, idari açıklama düzeyinde öncelikli ödeme grubunda yer almamakta, emir vermemiş pay sahipleriyle aynı dağıtıma tabi olmaktadır.
Ayrı bir grup, 16 Eylül 2026 ve öncesinde emir verdiği hâlde emri fon temerrüdü veya fiyat açıklanmaması nedeniyle gerçekleşmeyen yatırımcılardır. Duyuru bu talimatların da tasfiye kapsamında olduğunu belirtmekle yetinmekte, bunların bültenin (A/6) maddesindeki öncelikli borç kaydına girip girmeyeceğini açıkça söylememektedir. Bu belirsizlik, emrin tarihi 16 Eylül ve öncesi olan yatırımcılar bakımından önemlidir ve kayıtlar üzerinden ayrıca takip edilmelidir.
Bu tablo karşısında yapılabilecekler:
- Kaydınızı belgeleyin. İptal edilen emirler uygulama ekranlarından kısa sürede kaldırılabilir. Emir listesini, varsa iptal bildirimini (SMS, e-posta, uygulama bildirimi) ve o güne ait hesap ekstresini tarih ve saat görünecek şekilde kaydedin.
- Emrin ve iptalin kimliğini çıkarın. Emir numarası, iletim tarihi ve saati, fon kodu, tutar veya pay adedi, valör, emrin son durumu, iptal tarihi ve saati, iptali yapan taraf ve iptal sebep kodu fonu aldığınız kuruluştan yazılı olarak istenmelidir. Bu bilgiler, emrinizin 16 Eylül ve öncesi grubuna mı yoksa 17 Eylül grubuna mı girdiğini belirler.
- İtirazınızı süresinde kayda geçirin. Emrinizin gerçekleşmemiş iade talimatı olarak değerlendirilmesi gerektiği kanaatindeyseniz, bu talebinizi fonu aldığınız kuruluşa ve tasfiyeyi yürüten bankaya yazılı olarak bildirin. Bir basın duyurusu, alacağın sırasını yargı önünde kesin olarak belirlemez; ancak idari açıklamanın bu yönde olduğu bilinerek, sonuç konusunda gerçekçi bir beklenti kurulmalıdır.
- Asıl inceleme alanını kaçırmayın. Emrin gerçekleşmemesi fonun temerrüdünden, fiyat açıklanmamasından ya da satışı yapan kuruluşun kendi hatasından kaynaklanıyorsa, buradaki tartışma öncelik sırası değil, yükümlülük ihlali ve tazminattır. Bu ihtimal, emrin ve iptalin belgelenmesini ayrıca değerli kılar.
Bu gruba yönelik yol haritası ve dilekçe örnekleri için Instagram hesabımıza (@ozaydinavukatlik) “EMİR İPTAL” yazabilirsiniz.
e-Devlet’te MKK kaydının ekran görüntüsünü almalı mıyım?
Evet, önerilir. e-Devlet üzerinden erişilen MKK hizmetleri ve MKK e-Yatırımcı ekranı, payların hangi kuruluşta ve hangi hesapta tutulduğunu emri ilettiğiniz kuruluştan bağımsız olarak gösterir. Fon satırını, pay adedini ve varsa blokaj veya alt hesap bilgisini gösteren ekranı tarih ve saat görünecek şekilde kaydedin; imkân varsa PDF çıktı da alın. Basında, satış emri verilen payların bazı ekranlarda “PBLK” gibi bir blokaj alt hesabında göründüğü ve bu kodun devam eden bir satış veya takas sürecini ifade ettiğine ilişkin açıklamalar aktarılmaktadır; kurumun kendi resmi metnine ulaşılamamıştır. Kodun varlığı tek başına öncelikli ödeme hakkı doğurmaz; nitekim SPK’nın 28 Eylül 2026 tarihli duyurusuna göre 17 Eylül’de iletilen talimatlar iptal edilmiş olup pay sahipliği oranında ödeme yapılacaktır. Ekranda gördüğünüz kodu yine de emri ilettiğiniz kuruluşa teyit ettirin. Ekran görüntüsü tek başına kesin delil değildir; kurum kayıtlarıyla birlikte değerlendirilir.
Şu aşamada bir yere başvurmak gerekir mi?
Paranın ödenmesi için şu an SPK’ya, tasfiye bankasına veya mahkemeye başvurmak gerekmez; bu, 30.09.2026 tarihli kararla öngörülen ara ödeme için de geçerlidir. Başvuru; pay adedinin ya da emrin hatalı veya eksik görünmesi, hesabınızın kapalı ya da ödeme hesabının güncel olmaması gibi somut bir sorun varsa gündeme gelir. Bu durumda önce fonu aldığınız kuruluşa yazılı başvurun; sonuç alamazsanız SPK’ya belgeli şikâyet ve hukuki yollar değerlendirilebilir. Tazminat talepleri ise zamanaşımı ve başvuru süreleri gözetilerek ayrıca planlanmalıdır. Tasfiye bankaları veya fon yöneticileri adına sizinle telefonla ya da mesajla iletişime geçip şifre, kod veya ücret isteyenlere itibar etmeyin; resmi duyurular KAP’ta ve kurumların kendi kanallarında yapılır.
6. Paranın geri alınması için hangi yollar değerlendirilebilir?
Tasfiye kaydının ve ödeme hesabının doğrulanması
İlk aşama her zaman dava değildir. Pay adedi, hesap sahibi, kısıtlar, bekleyen emir ve ödeme hesabı yanlışsa önce bunların somut belgelerle düzeltilmesi istenmelidir. Talep, fiilen hesabı tutan dağıtıcı kuruluş ile tasfiyeden sorumlu bankanın açıklanan başvuru kanalları dikkate alınarak yöneltilir. “Fonum ne zaman açılacak?” yerine hangi kaydın doğrulanması veya düzeltilmesi istendiğini belirtmek daha işlevseldir.
Alacak veya tazminat talebi
Muaccel bir alacağın tahsili ile zararın tazmini farklı hazırlık gerektirir. İlkinde alacağın doğumu, tutarı, vadesi ve doğru borçlu; ikincisinde yükümlülük, ihlal, zarar ve nedensellik incelenir. Sözleşmeler ve sermaye piyasası düzenlemeleri birlikte değerlendirilmelidir. Fonun tasfiyeye girmesi tek başına hangi kişiye, hangi tutarda dava açılacağını belirlemez. SPK da zararların tazmini ile düzenleyici şikâyet yollarını ayrı ele almaktadır.
Burada 6362 sayılı Sermaye Piyasası Kanunu’nun 53. maddesindeki özel koruma önemlidir: Fon malvarlığı kurucunun ve portföy saklayıcısının malvarlığından ayrıdır; kural olarak haczedilemez, rehnedilemez ve iflas masasına dahil edilemez. Bu koruma bir yandan yatırımcıların fon varlıklarını portföy yönetim şirketinin alacaklılarına karşı korur; öte yandan kurucuya veya başka bir kişiye yöneltilen tazminat alacağının fon malvarlığından tahsil edilebileceği anlamına gelmez.
Dava veya icra takibi öncesinde görevli ve yetkili merci, taraf sıfatları, dava şartları, zamanaşımı süreleri, fon malvarlığına ilişkin bu özel korumalar ve tahsil edilebilirlik kontrol edilmelidir. Dava kazanılması, borçlunun yeterli malvarlığı bulunacağı anlamına gelmez. Bu nedenle ispat gücü ve beklenen net tahsil, masraflarla birlikte değerlendirilmelidir.
SPK’ya somut şikâyet
SPK başvurusunda fon, kuruluş, işlem tarihi, ihlal iddiası ve belgeler açıkça gösterilmelidir. Ancak SPK’nın idari incelemesi, yatırımcı lehine doğrudan tazminat hükmü kuran bir dava değildir. Şikâyet, ayrıca gerekebilecek alacak talebinin veya süre takibinin yerine geçmez.
TSPB uyuşmazlık yolu: önce uygunluk kontrolü
TSPB Müşteri Uyuşmazlıkları Hakem Heyeti, aracı kurum ve portföy yönetim şirketleri gibi Birlik üyeleriyle yatırımcılar arasındaki belirli borsa dışı sermaye piyasası uyuşmazlıklarında değerlendirilir. Yönerge, hakkında iflas, tasfiye veya faaliyetlerin tamamen durdurulması kararı verilen Birlik üyesine ilişkin uyuşmazlıkları kapsam dışında bırakır. Dolayısıyla fonun tasfiyesi ile başvurunun muhatabı şirketin hukuki durumu birbirine karıştırılmamalıdır. Bu nokta somut bir sonuç doğurmaktadır: SPK’nın 2026/67 sayılı bültenine göre Tera Yatırım Menkul Değerler A.Ş.’nin faaliyetleri 30.09.2026 tarihinde geçici olarak durdurulmuştur; işlemini bu kuruluş üzerinden yapmış yatırımcılar bakımından hakem heyeti yolunun kapsam dışında kalıp kalmadığı, başvurudan önce güncel yönerge üzerinden kontrol edilmelidir. Mahkemeye taşınmış konular ve diğer ret sebepleri de ayrıca kontrol edilir.
Uygun dosyalarda önce üyeye başvuru, üyenin otuz günlük cevap süresi ve cevabın tebliğinden veya cevap süresinin bitiminden başlayan altmış günlük heyet başvuru süresi önem taşır; işlem tarihinden itibaren beş yıllık sınır da ayrıca değerlendirilir. Heyet kararları yönergede belirlenen parasal sınıra kadar üye için bağlayıcıdır; yatırımcının yargı yoluna başvurma hakkı saklıdır. Bunlar bütün hukuk davaları için geçerli tek bir zamanaşımı takvimi değildir. Güncel yönerge, parasal sınır ve somut tarihler işlem öncesinde yeniden kontrol edilmelidir.
Arabuluculuk, geçici koruma ve delil tespiti
Ticari nitelikteki para alacağı ve tazminat davalarında dava öncesi arabuluculuk dava şartıdır (TTK m. 5/A). Uyuşmazlık tüketici işlemi niteliğindeyse, tüketici hakem heyetinin görev alanı dışında kalan davalarda da dava öncesi arabuluculuk aranır (6502 sayılı Kanun m. 73/A). Hangi yargılama yolunun uygulanacağı, yalnızca yatırımcının gerçek kişi veya şirket olmasına bakılarak belirlenmez; sözleşmenin ve işlemin niteliği de incelenir.
Varlık kaçırma veya delil kaybı riski bulunduğu iddia ediliyorsa avukat, ihtiyati haciz, ihtiyati tedbir ve delil tespiti koşullarını ayrıca değerlendirmelidir. Bunlar otomatik olarak verilen veya yatırımcıyı tasfiye sırasının önüne geçiren kararlar değildir. İlgili malvarlığı, hukuki yarar, delil, teminat ve usul koşulları dosyaya göre doğrulanmalıdır.
Ceza süreci ve YTM bakımından ayrı inceleme
Basına yansıyan bilgilere göre piyasa işlemleriyle bağlantılı ayrı ceza soruşturmaları yürütülmektedir. Somut suç şüphesi içeren belgeler varsa ceza hukuku yönü değerlendirilebilir. Ancak soruşturma, masumiyet karinesini ortadan kaldırmaz; her ödeme gecikmesine dolandırıcılık adı verilmemeli; suç duyurusu, mahkûmiyet veya malvarlığı tedbiri otomatik para iadesi gibi sunulmamalıdır. Ceza süreci ile özel hukukta alacağın tahsili ayrı amaçlar taşır.
Yatırımcı Tazmin Merkezi bakımından da otomatik sigorta varsayımı yanlıştır. YTM; hakkında tazmin kararı verilen yatırım kuruluşlarının, yatırımcılar adına tuttukları nakit veya sermaye piyasası araçlarını teslim edememesinden doğan alacaklarla ilgilidir. Koruma kişi başına yasal azami tutarla sınırlıdır ve piyasa fiyat hareketlerinden veya yatırım tavsiyesinden kaynaklanan zararları karşılamaz. Fon tasfiye listesinde bulunmak tek başına YTM ödemesine hak kazandırmaz. SPK, 4 Ekim 2026 tarihli açıklamasıyla, YTM malvarlığının korunmasına ilişkin hükmün Temmuz 2026’da ilk kez getirildiği yönündeki iddiaların asılsız olduğunu, bu hükmün 2012 tarihli Kanun’dan ve 2013 tarihli düzenlemelerden beri yürürlükte bulunduğunu bildirmiştir.
7. Kime karşı talepte bulunulabilir?
- Fon kurucusu veya portföy yöneticisi: Yönetim, açıklama, değerleme veya fon belgelerine uyum yönünden somut ihlal bulunup bulunmadığı incelenmelidir.
- Satışı yapan banka veya aracı kurum: Emir iletimi, hesap kaydı, verilen bilgi ve üstlenilen hizmet bakımından kendi yükümlülüğü değerlendirilmelidir.
- Portföy saklayıcısı: Saklama, kontrol ve mutabakat görevlerinin ihlali ile zarar arasındaki ilişki araştırılmalıdır.
- Tasfiye bankası: Kendisine verilen görevlerin uygulanması denetlenmelidir; geçmiş bütün zararların otomatik üstlenilmesi söz konusu değildir.
- Diğer kişi veya kuruluş: Belgelenmiş işlem, kişisel sorumluluk dayanağı ve zarar bağlantısı doğrulanmalıdır.
SPK’nın portföy saklama kuruluşlarına ilişkin tanıtım rehberi, saklayıcının yalnızca pasif bir kayıt tutucu olmadığını; değerleme, işlem uygunluğu ve varlık hareketleri bakımından da görevleri bulunduğunu açıklamaktadır. Sorumluluk değerlendirmesi görevin ihlalini ve zarar bağlantısını gerektirir.
8. Bireysel, kurumsal ve yabancı yatırımcılar
Gerçek kişiler için hesabın kimin adına olduğu, yatırım amacı, müşteri sınıflandırması, risk bildirimleri ve verilen tavsiyenin niteliği incelenmelidir. “Bireysel yatırımcı” ifadesinden otomatik olarak tüketici mahkemesinin görevli olduğu sonucu çıkarılmamalıdır. Serbest fonlar nitelikli yatırımcılara yöneliktir; ancak profesyonel veya nitelikli yatırımcı kaydı, her türlü ihlale peşinen rıza gösterildiği anlamında kullanılmamalıdır. Kaydın hangi tarihte, hangi belgelere dayanılarak yapıldığı da incelenmelidir.
Şirketler için alacak şirketin malvarlığına aitse şirket ortağının kişisel kaybıyla karıştırılmamalıdır. Ticaret sicili, imza yetkisi, yatırım kararı, muhasebe kayıtları ve temsil belgeleri dosyaya alınmalıdır. Nakit sıkışıklığı nedeniyle kullanılan kredi veya aksayan ticari ödeme, kendiliğinden karşı taraftan istenebilecek bir zarar kalemi değildir; bağlantı ve hukuki dayanak ayrıca incelenir. Ticari dava ve arabuluculuk değerlendirmesi önemlidir.
Yurt dışındaki yatırımcılar ve yabancı şirketler için bu yazının yabancı dilde bulunması, uyuşmazlığa o ülkenin hukukunun uygulanacağı veya o ülkede dava açılabileceği anlamına gelmez. Vekâletname, şirket temsil belgeleri, tercüme ve gerekli olabilecek tasdik (apostil/konsolosluk) işlemleri ülkeye ve işleme göre kontrol edilmelidir. Temsilin uzaktan yürütülebilecek kısımları, masrafları ve hizmet dili büroyla ayrıca kararlaştırılmalıdır. Altı dilde yayın, altı dilde avukatlık hizmeti taahhüdü değildir.
9. İlk inceleme için hangi belgeler hazırlanmalı?
5. bölümdeki kayıtlara ek olarak, tek bir dosyada fonun tam unvanını ve kodunu, alım dekontlarını, pay hareketlerini, hesap ekstrelerini, satış emri ayrıntılarını, ilgili tarihteki izahname ve yatırımcı bilgi formunu, KAP duyurularını, risk/müşteri sınıflandırma belgelerini ve satışla ilgili yazışmaları toplayın. Sonradan alınan tasfiye ödemelerini ayrı bir çizelgede izleyin.
Şirketler temsil ve ticaret sicili belgelerini eklemelidir. Sözlü görüşmeleri tarih, muhatap ve içerik olarak not edin; mevcut kayıtların hukuka uygun biçimde korunmasını isteyin. Ekran görüntüsünün yanında indirilebilir asıl hesap veya işlem belgesini de saklayın. Belge toplarken üçüncü kişilerin verilerini açık sosyal medya gruplarında paylaşmayın. Bu tür dönemlerde “paranızı hızlıca geri alırız” vaadiyle ulaşan kişilere karşı dikkatli olun: Avukata başvurmadan önce bile bankacılık şifresi, tek kullanımlık kod veya uzaktan erişim yetkisi verilmemeli, tasfiye ödemesini “hızlandırmak” için kimseye ücret ödenmemelidir.
10. Ne kadar para istenebileceği nasıl hesaplanır?
Alış bedeli ile ekrandaki güncel değer arasındaki fark, her durumda dava edilebilir zararın doğru ölçüsü değildir. Önce talep türü belirlenir. Tasfiye payında dağıtılabilir değer ve kayıtlı paylar; iade alacağında uygulanacak fiyatlama, valör ve borç kaydı; tazminatta ise ileri sürülen ihlal gerçekleşmeseydi oluşacak durum incelenir.
Hesapta daha önce alınan para, ara ödemeler, kalan haklar, tasfiye süresince tahakkuk eden yönetim ücreti ve giderler, olası faiz başlangıcı ve hukuken ispatlanabilecek ek kayıplar ayrıştırılmalıdır. Örneğin sonradan gelen tasfiye ödemesi aynı kaybı karşılıyorsa açık talep hesabı buna göre güncellenmelidir. “Anapara + beklenen tüm getiri + kur farkı” gibi otomatik formüller yerine belgeli bir zarar hesabı gerekir. Faiz, kur ve vergi sonuçları dosyaya özgü değerlendirilmelidir.
11. Sık sorulan sorular
Paramı geri almak için mutlaka dava açmalı mıyım?
Hayır. Doğru kaydedilmiş payların tasfiye dağıtımına katılması ile ayrı bir uyuşmazlık nedeniyle dava açılması aynı şey değildir. Önce kayıt ve resmi ödeme süreci kontrol edilmelidir.
Tasfiye, yatırımın tamamen kaybolduğu anlamına mı gelir?
Hayır. Dağıtım, varlıkların nakde dönüşmesi ve yükümlülüklerle birlikte değerlendirilir. Karar tek başına sıfır veya yüzde yüz geri ödeme oranı açıklamaz.
Satış emrimi önceden vermem beni otomatik olarak ön sıraya geçirir mi?
Hayır. Bültende gerçekleşmeyen TEFAS iade talimatları için borç kaydı ve öncelikli ödeme öngörülmüştür; ancak SPK’nın 28 Eylül 2026 tarihli duyurusuna göre 17 Eylül’de iletilen talimatlar iptal edilmiş olup sahiplerine pay sahipliği oranında ödeme yapılacaktır. Emrinizin hangi grupta olduğu, iletim tarihi ve kayıtlarla belirlenir; ekran görüntüsü tek başına sonuç doğurmaz.
Ara ödeme nedir, kimler alacak?
SPK’nın 30.09.2026 tarih ve 64/1775 sayılı kararıyla Tera, Pusula, Atlas ve Hedef fonlarında ara ödeme öngörüldü. Net yatırım tutarı 1 milyon TL’nin altında olanlara bu tutarın tamamı, 1 milyon TL ve üzerinde olanlara en fazla 1 milyon TL ödenecek; sınır her bir fon için ayrı ayrı uygulanır ve uygulamaya para piyasası fonlarından başlanacak. Ara ödeme nihai dağıtımdan mahsup edilir ve karşılığında pay iadesi yapılmaz. A1 Capital, Bulls ve Pardus fonları için ara ödeme öngörülmemiştir.
Tasfiye süresi ne kadar? Süre dolunca bütün param kesin ödenir mi?
SPK, 20.09.2026 tarihli kararla azami tasfiye süresini üç aydan altı aya çıkardı. Süre tasfiye duyurusundan itibaren işler ve bir üst sınırdır; anaparanın tamamının bu tarihte ödeneceği garantisi değildir.
Paramı almak için bir yere başvurmam gerekiyor mu?
Kural olarak hayır. Ödemeler mutabakatı yapılmış pay kayıtlarına göre yapılır. Kayıtlarınızda bir hata veya eksiklik görürseniz fonu aldığınız kuruluşa yazılı başvurun.
17 Eylül’den önce satış emri vermedim. Nereye başvurmalıyım?
Paranın ödenmesi için başvuru gerekmez; paylarınız tasfiye dağıtımına pay sahipliği oranında katılır. Öncelikli ödenen iade talimatlarından sonra gelirsiniz. Kaydınızı belgelemek için fonu aldığınız kuruluştan ve tasfiye bankasından yazılı bilgi isteyebilirsiniz; satışta somut bir ihlal varsa SPK şikâyeti ve tazminat yolları ayrıca değerlendirilir (bkz. 5. bölüm).
Satış emri verdim ama emrim iptal edildi. Ne yapmalıyım?
SPK’nın 28 Eylül 2026 tarihli duyurusuna göre 17 Eylül’de iletilen talimatlar iptal edilmiş olup sahiplerine tasfiye bakiyesinden pay sahipliği oranında ödeme yapılacaktır; bu grup öncelikli ödeme kapsamında değildir. Yine de emir ve iptal kayıtlarını (iptali yapan taraf ve iptal sebebi dahil) yazılı olarak isteyin: emriniz 16 Eylül ve öncesine aitse durumunuz farklı değerlendirilebilir, iptal bir yükümlülük ihlalinden kaynaklanıyorsa tazminat yolu gündeme gelir (bkz. 5. bölüm).
e-Devlet’teki MKK ekranının görüntüsünü almalı mıyım?
Evet, pay adedini ve varsa blokaj bilgisini gösteren ekranı tarih ve saatiyle saklamanız önerilir. Ekrandaki kodların anlamını emri ilettiğiniz kuruluşa teyit ettirin.
Ödeme hangi hesaba yapılacak?
Bülten, ödemenin bankaların belirleyeceği ödeme planına göre, mutabakatı tamamlanmış bireysel saklama hesaplarına pay sahipliği oranında aktarılacağını öngörür. Hesap bilgilerinizin güncel olduğunu fonu aldığınız kuruluş üzerinden kontrol edin.
SPK şikâyeti parayı hesabıma yatırır mı?
SPK’nın düzenleyici incelemesi doğrudan bir tazminat kararı değildir. Ödeme ve tazminat yolları ayrıca değerlendirilir.
YTM veya devlet anaparayı garanti ediyor mu?
Bu tasfiye kararı böyle bir genel garanti oluşturmaz. YTM’nin ayrı kapsam, tutar ve karar koşulları vardır; piyasa kaybı kapsam dışındadır.
12. Sonuç
Parayı geri alma stratejisi, yalnızca bir şikâyet dilekçesi hazırlamak değildir. Önce hakkın doğru kaydedilmesi, ardından ödeme yolu ile sorumluluk iddiasının ayrılması ve gerekiyorsa uygun hukuki işlemin süresinde yapılması gerekir. Somut dosya incelenmeden ödeme oranı, kesin tahsil tarihi veya dava sonucu vaat edilmemelidir.
Bu yazı genel bilgilendirme amaçlıdır; hukuki mütalaa veya avukat-müvekkil ilişkisi oluşturmaz. Bilgiler yazının tarihi itibarıyla kamuya açık SPK bültenleri ve açıklamalarına dayanmaktadır. Güncel ve bağlayıcı metin için SPK (spk.gov.tr), KAP (kap.org.tr) ve ilgili bankaların resmi duyuruları esas alınmalıdır.